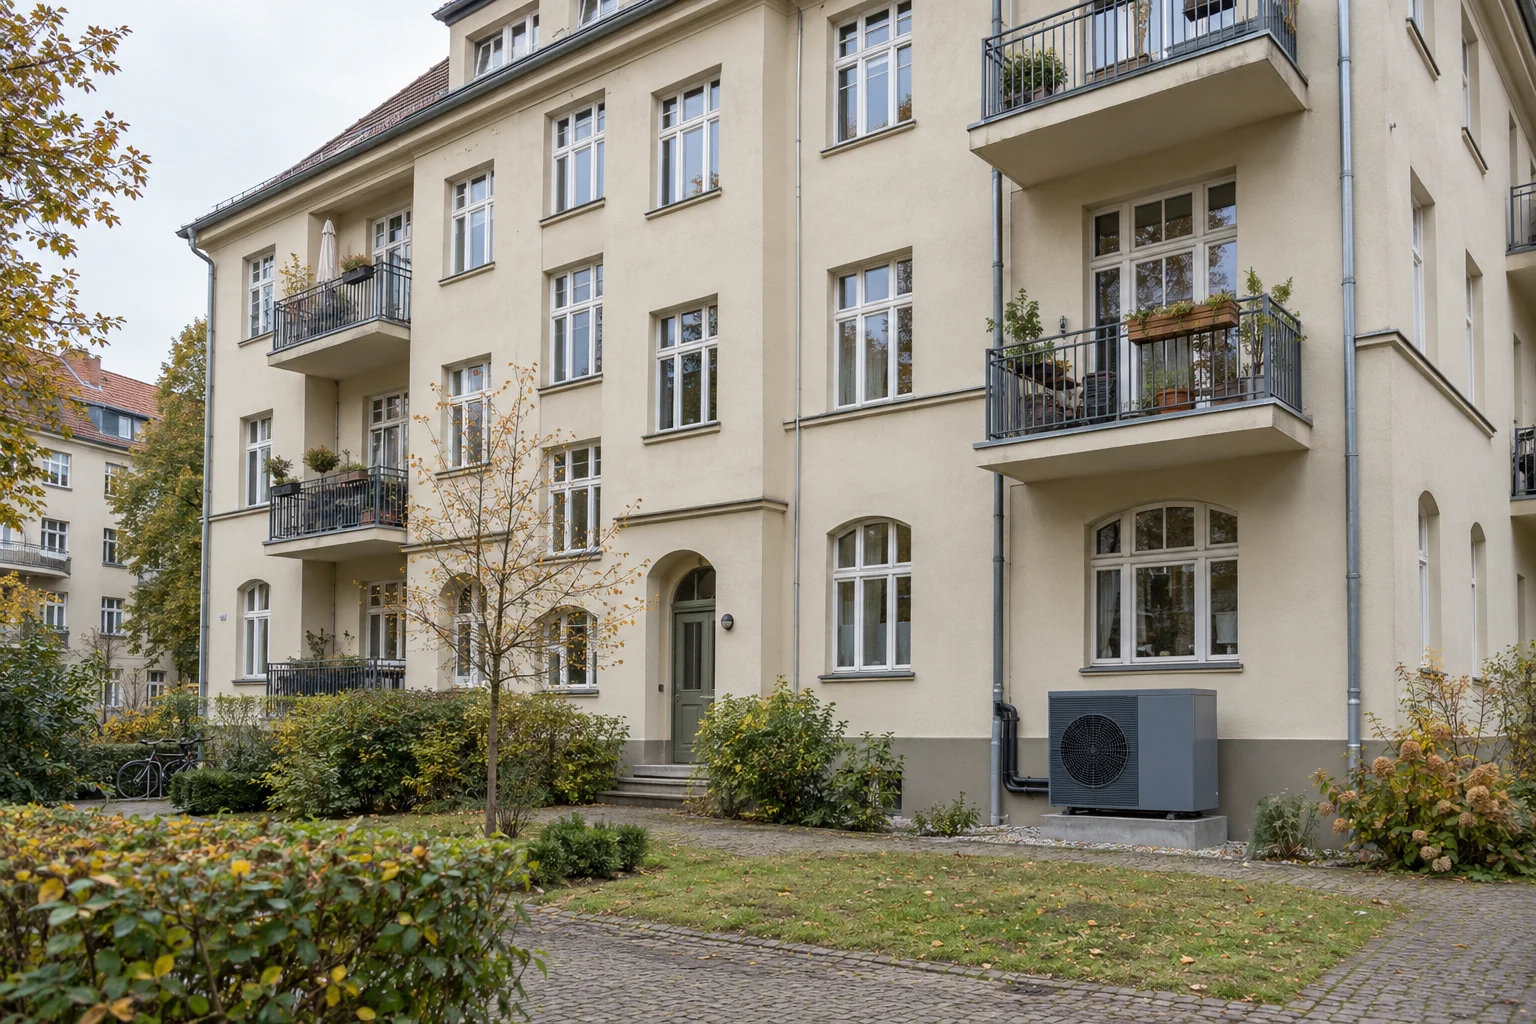
1. Die Effizienz muss zum Gebäude passen.
Seit dem 29. Juli 2026 regelt § 559f BGB die Modernisierungsmieterhöhung beim Wärmepumpeneinbau. Für die ungekürzte Kostenbasis ist eine Jahresarbeitszahl von mindestens 2,5 nachzuweisen, sofern keine Ausnahme greift. Die Vorschrift betrifft die Umlage; sie ist keine Einbaugenehmigung. Wärmepumpen gehören zu den zehn Heizungsoptionen nach § 42 GModG.
Den Nachweis erstellt ein Fachunternehmen nach VDI 4650 Blatt 1, Berichtigung 2024-08, oder einem vergleichbaren Verfahren. Die Berechnung berücksichtigt unter anderem Gerätedaten, Wärmequelle, Vorlauftemperatur, Warmwasseranteil und Betriebsbedingungen. Eigenberechnung und Datenblatt allein genügen nicht.
Vor der Inbetriebnahme beauftragen. Das Gesetz sieht die rechnerische Ermittlung in der Regel vor dem Start vor, nicht anhand späterer Betriebswerte. Die Unterlagen sollten datiert und vom Fachunternehmen bestätigt sein. Zählerwerte helfen bei der Betriebskontrolle, ersetzen diesen Planungsnachweis aber nicht.
2. Vier Wege ohne gesonderten JAZ-Nachweis.
Eine einzige erfüllte Ausnahme reicht. Die jeweilige Voraussetzung sollte trotzdem belegt und aufbewahrt werden. § 559f Absatz 1 nennt:
- 01 · Baujahr
Nach 1996 errichtet
Beleg: Bauakte, Baugenehmigung oder Abnahmeunterlagen.
- 02 · Wärmeschutz
Standard der WSchV 1994
Nach der Wärmeschutzverordnung vom 16.08.1994 (Fassung bis 31.01.2002) erbaut oder ein entsprechend niedriger Jahres-Heizwärmebedarf rechnerisch nachgewiesen.
- 03 · Sanierung
Mindestens §-38-Niveau
Nach einer Sanierung erfüllt das Gesamtgebäude mindestens die Anforderungen des § 38 GModG. Beleg: energetischer Gebäudenachweis.
- 04 · Systemtemperatur
Höchstens 55 °C Vorlauf
Das Gebäude lässt sich bei lokaler Norm-Außentemperatur mit maximal 55 °C beheizen. Beleg: Heizlast- und Heizflächenberechnung.
Im Altbau lohnt besonders der vierte Weg: Entscheidend ist der rechnerische Bedarf am kalten Auslegungstag, nicht eine momentan niedrig eingestellte Heizkurve. Die raumweise Prüfung zeigt, ob vorhandene Heizkörper ausreichen oder einzelne Heizflächen vergrößert werden müssen. Eine vollständige Gebäudesanierung ist dafür nicht zwangsläufig nötig.
Keine Kürzung durch § 559f.
Nur die Hälfte der Kosten zugrunde legen.
3. Zwei Umlagewege, derselbe Effizienznachweis.
| Regel | § 559 BGB | § 559e BGB |
|---|---|---|
| Jährlicher Satz | 8 % | 10 % |
| Voraussetzung | Allgemeiner Modernisierungsweg; auch ohne beanspruchte Förderung. | Heizungsmaßnahme nach § 555b Nr. 1a, dem Grunde nach zuschussfähig; Drittmittel beansprucht. |
| Erhaltungskosten | Tatsächlichen Anteil abziehen, nötigenfalls schätzen; Abnutzung berücksichtigen. | Beim Wärmepumpeneinbau pauschal 15 % der aufgewendeten Kosten abziehen. |
| Drittmittel | Anrechnung nach § 559a, soweit vorhanden. | Beanspruchte Drittmittel abziehen. |
| Heizungsdeckel | Zusätzliche Monatsmiete höchstens 0,50 €/m² innerhalb von sechs Jahren. | |
Rechtsgrundlagen: § 559, § 559a und § 559e BGB.
Die 8 bzw. 10 % beziehen sich auf die bereinigten Kosten, nicht auf die bisherige Miete. Kosten mehrerer Wohnungen sind angemessen aufzuteilen. Daneben gelten die allgemeinen Modernisierungsgrenzen von 3 €/m², bei einer Ausgangsmiete unter 7 €/m² von 2 €/m² innerhalb von sechs Jahren; Härtefall- und Formvorschriften bleiben zu beachten.
Förderung plus Halbierung: Reihenfolge klären. § 559f spricht von der Hälfte der aufgewendeten Kosten, § 559e vom Drittmittelabzug. Ob zuerst die Kosten halbiert und dann die vollen Fördermittel abgezogen werden oder der verbleibende Betrag halbiert wird, kann das Ergebnis stark verändern – bei hoher Förderung bis auf null. Diese Auslegungsfrage vor der Erklärung rechtlich klären lassen.
4. Halbierte Kosten sind nicht automatisch halbe Miete.
Der Mietdeckel kann die Kürzung teilweise oder ganz auffangen. Ein vereinfachtes Beispiel: 70 m² Wohnfläche, 6.300 € bereits bereinigte Kostenbasis, 10-%-Umlage. Wir unterstellen, dass die Basis halbiert wird und die Heizungsgrenze noch vollständig verfügbar ist.
6.300 € × 10 % ÷ 12 = 52,50 €
Begrenzt auf 70 m² × 0,50 €.
3.150 € × 10 % ÷ 12 = 26,25 €
Entspricht 0,375 €/m².
Aus derselben Rechnung folgt: Ab einer bereinigten Basis von 150 €/m² beim 8-%-Weg bzw. 120 €/m² beim 10-%-Weg erreicht auch die Hälfte noch den Deckel. Das sind Rechenschwellen unter dieser vereinfachten Annahme, keine Bruttokostengrenzen. Bei niedrigeren Kosten oder hoher Förderung kann der fehlende Nachweis die erzielbare Miete tatsächlich mindern.
Die Umlage ist damit nur ein Finanzierungsbaustein. Förderung, Investitionskosten, künftige Betriebskosten und der Gebäudewert gehören in die Gesamtbetrachtung.
5. Erst rechnen, dann die Anlage bestellen.
Ausnahme und Förderweg prüfen. Baujahr, Gebäudestandard und Förderbedingungen früh klären. Die BEG-Einzelmaßnahmenförderung verlangt bei elektrischen Wärmepumpen eine geplante JAZ von mindestens 3,0. Maßgeblich sind die Bedingungen bei Antragstellung.
Heizlast und Heizflächen abgleichen. Eine raumweise Berechnung nach DIN EN 12831-1 liefert die Grundlage für Gerätegröße und Vorlauf. Sie unterstützt den 55-°C-Beleg und die JAZ-Berechnung und zeigt gezielten Heizkörperbedarf.
Nachweis rechtzeitig beauftragen. Berechnung nach VDI 4650 durch das Fachunternehmen vor Inbetriebnahme einplanen. Ein geeigneter Förder-JAZ-Nachweis kann zugleich die 2,5-Anforderung abdecken; Zuständigkeit und Dokumentation müssen stimmen.
Umlage vor der Erklärung durchrechnen. Erhaltungsanteil, Drittmittel, Wohnungsverteilung, Halbierung und verfügbare Kappungsgrenze prüfen. Offene Rechtsfragen vor der Mieterhöhung klären.
Diese Unterlagen gehören in die Projektakte
- Heizlastberechnung sowie Heizflächen- und Vorlaufauslegung;
- Beleg der Ausnahme oder datierte, bestätigte JAZ-Berechnung;
- Rechnungen mit Trennung von Modernisierung und Erhaltung;
- Förderbescheid und Nachweise der erhaltenen Drittmittel;
- nachvollziehbarer Kostenverteilungsschlüssel je Wohnung.
Zur Vorbereitung: Heizlastberechnung, Wärmepumpenberatung und Förderberatung.
Häufige Fragen
Was gilt für ältere Wärmepumpenprojekte?
§ 559f BGB wurde mit der GModG-Novelle 2026 eingeführt und löst die ähnliche Regelung des früheren § 71o GEG ab. Dort hieß es „über 2,5“, nun „mindestens 2,5“. Bei älteren Maßnahmen sind die damals geltende Fassung und die zeitliche Anwendbarkeit im Einzelfall zu prüfen.
Lässt sich der Nachweis nachträglich erstellen?
Den Nachweis möglichst aus vorhandenen Planungs- und Auslegungsdaten durch ein Fachunternehmen rekonstruieren lassen. Eine gute gemessene Betriebs-JAZ allein ersetzt ihn nicht. Ob und wann die nachträgliche Vorlage mietrechtlich ausreicht, sollte geprüft werden; der Gesetzestext spricht von „in der Regel“ vor Inbetriebnahme.
Was ist bei einer berechneten JAZ unter 2,5 zu tun?
Ohne passende Ausnahme wird die Kostenbasis halbiert. Technisch sollte die Auslegung überprüft werden: Eine niedrige JAZ bedeutet mehr Strom je Wärmeeinheit und verfehlt auch die JAZ-Anforderung der BEG-Förderung. Für die Planung ist 2,5 daher kein sinnvolles Effizienzziel.
Quellen & fachliche Einordnung
Eigenständige Aufbereitung von S.DS Energieberatung, Stand 10.09.2026. Die rechtlichen und technischen Grundlagen sind hier nachlesbar:
- § 559f BGB: JAZ-Nachweis, Ausnahmen und Halbierung; § 559, § 559a und § 559e BGB: Umlage und Abzüge.
- Bauministerium Bayern: GModG seit 29.07.2026, BGBl. 2026 I Nr. 226 vom 28.07.2026; Heizungsoptionen nach § 42 GModG.
- VDI 4650 Blatt 1: Berechnung der Jahresarbeitszahl.
- BEG-EM-Richtlinie, technische Mindestanforderungen, Abschnitt 3.4.6 (PDF); KfW: Dokumente zur Heizungsförderung.
Der Beitrag erläutert die Zusammenhänge aus Sicht der Energieberatung und ersetzt keine Rechtsberatung. Modernisierungsankündigung, Mieterhöhungserklärung und die Anwendung im Einzelfall sollten rechtlich geprüft werden.